
מאמרים ומדריכים
ידע לפני שחותמים
הסברים קצרים על מה שבאמת משפיע על המשכנתא שלכם — מתוך הפוסטים של מירב והשאלות שעולות בכל שיחת ייעוץ.
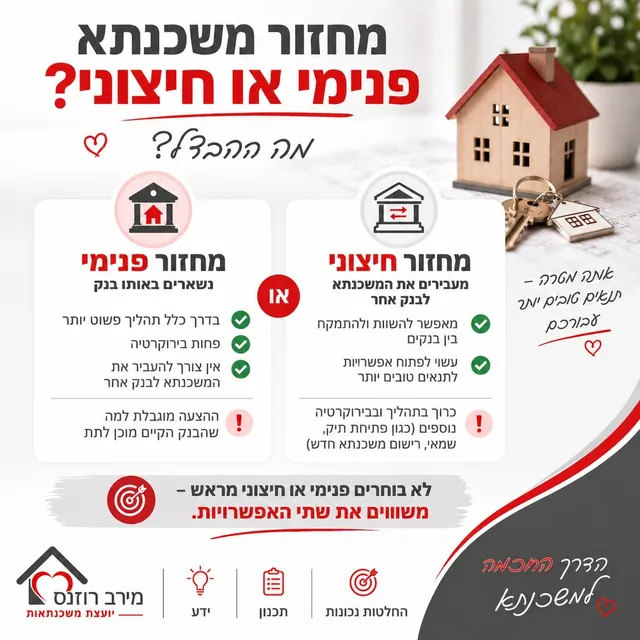
מחזור משכנתא: פנימי או חיצוני?
נשארים באותו בנק או עוברים לבנק אחר? לכל דרך יתרונות ומחירים — והתשובה הנכונה מגיעה רק אחרי השוואה.
משפרי דיור: איך מחברים בין המכירה, הקנייה והמשכנתא
הבית הבא כבר בתכנון. עכשיו צריך לחבר בין שלושה דברים שזזים במקביל — מכירת הדירה הקיימת, קניית החדשה, והמשכנתא שמחברת ביניהן.
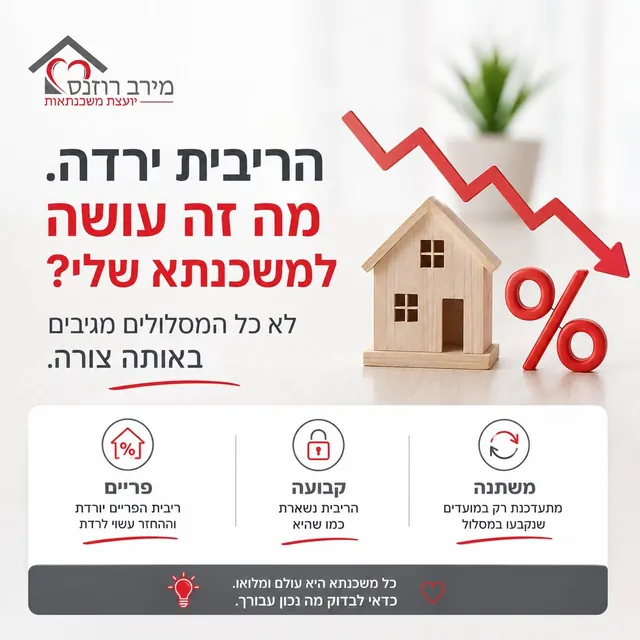
הריבית ירדה. מה זה עושה למשכנתא שלי?
לא כל המסלולים מגיבים באותה צורה. מי שהמשכנתא שלו כולה בריבית קבועה לא ירגיש כלום — ומי שיש לו פריים ירגיש כבר בחודש הבא.
משכנתא לבנייה עצמית: איך הכסף משתחרר — ומה לתכנן מראש
בבנייה עצמית הבנק לא מעביר את כל הסכום בבת אחת. הכסף משתחרר בשלבים, לפי התקדמות הבנייה — והתכנון הפיננסי צריך ללכת איתו צעד אחר צעד.
יחס ההחזר: מה באמת השתנה ב־1 באוקטובר 2026
הכותרות דיברו על משכנתאות שיהיו קשות ויקרות יותר לכולם. בפועל, השינוי נוגע למקרה מסוים מאוד: תוספת הלוואה על דירה שכבר יש עליה משכנתא.
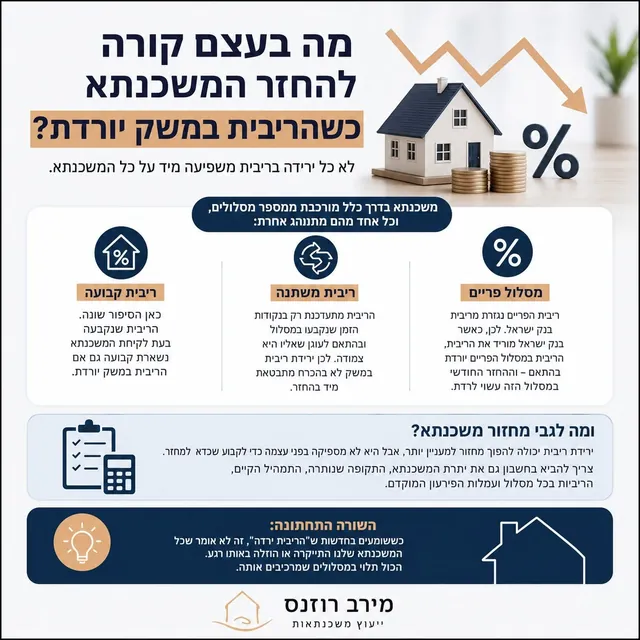
תמהיל משכנתא: למה שתי משכנתאות באותו סכום מתנהגות אחרת
פריים, קבועה, משתנה, צמוד ולא צמוד. הבחירה בין המסלולים קובעת לא רק כמה תשלמו בחודש הראשון — אלא מה יקרה להחזר בעוד חמש, עשר ועשרים שנה.
כמה משכנתא אפשר לקחת?
שני מספרים קובעים את התקרה: כמה הבנק מוכן לממן מתוך שווי הדירה, וכמה החזר ההכנסה שלכם יכולה לשאת. הנמוך מביניהם מנצח.
שאלות נפוצות
מה שואלים הכי הרבה
עוד תשובות בשאלות ותשובות. לא מצאתם את השאלה שלכם? היא כנראה בדיוק מה שכדאי לשאול בשיחה הראשונה.
מה בעצם עושה יועצת משכנתאות?
עוזרת לכם להבין כמה נכון לקחת, בונה איתכם תמהיל מסלולים שמתאים ליכולת ולתוכניות שלכם, מכינה תיק מסודר, משווה הצעות בין בנקים ומלווה עד החתימה. המטרה: להחליט מתוך ידע ולא מתוך לחץ.
חייבים לקחת חלק מהמשכנתא בריבית קבועה?
כן. לפי הוראות בנק ישראל, לפחות שליש מסכום ההלוואה צריך להיות בריבית קבועה, ועד שני שלישים יכולים להיות במסלולים משתנים — כולל פריים.
מה השתנה ב־1 באוקטובר 2026 ביחס ההחזר?
מי שלוקח הלוואה נוספת בשעבוד דירה שכבר יש עליה משכנתא — ההחזר הקיים נספר יחד עם ההחזר החדש בבדיקת יחס ההחזר. השינוי נוגע לתוספת על משכנתא קיימת, לא למי שלוקח משכנתא ראשונה על דירה.
הריבית ירדה — המשכנתא שלי תרד?
תלוי בתמהיל. מסלול הפריים מגיב מיד, מסלול קבוע לא משתנה בכלל, ומסלול משתנה מתעדכן רק בנקודות השינוי שנקבעו לו. לכן לא כל ירידת ריבית מורגשת מיד בהחזר.
מילון משכנתאות
- תמהיל
- החלוקה של המשכנתא לכמה מסלולים, שלכל אחד ריבית והתנהגות משלו.
- פריים
- ריבית בנק ישראל ועוד 1.5%. מסלול שמגיב מיד לכל שינוי בריבית.
- קל״צ
- קבועה לא צמודה: ריבית קבועה, קרן לא צמודה — ההחזר ידוע מראש עד הסוף.
- ק״צ
- קבועה צמודה: הריבית קבועה, אבל הקרן מתעדכנת לפי המדד.
- משתנה כל 5
- מסלול שהריבית בו מתעדכנת כל חמש שנים לפי עוגן שנקבע מראש.
- עוגן
- הנתון שלפיו מתעדכנת ריבית במסלול משתנה בנקודת השינוי.
- שפיצר
- לוח סילוקין שבו ההחזר החודשי שווה לאורך התקופה (במסלול לא צמוד וקבוע).
- יחס החזר
- ההחזר החודשי מתוך ההכנסה הפנויה. התקרה היא 50%.
- שיעור מימון
- החלק משווי הדירה שהבנק מממן (LTV). השאר הוא ההון העצמי.
- אישור עקרוני
- הסכמה ראשונית של הבנק — לא התחייבות סופית.
- עמלת פירעון מוקדם
- עמלה שעשויה לחול כשמחזירים מסלול לפני הזמן, בעיקר במסלולים קבועים.
- מחזור
- החלפת משכנתא קיימת בתנאים חדשים — באותו בנק (פנימי) או בבנק אחר (חיצוני).