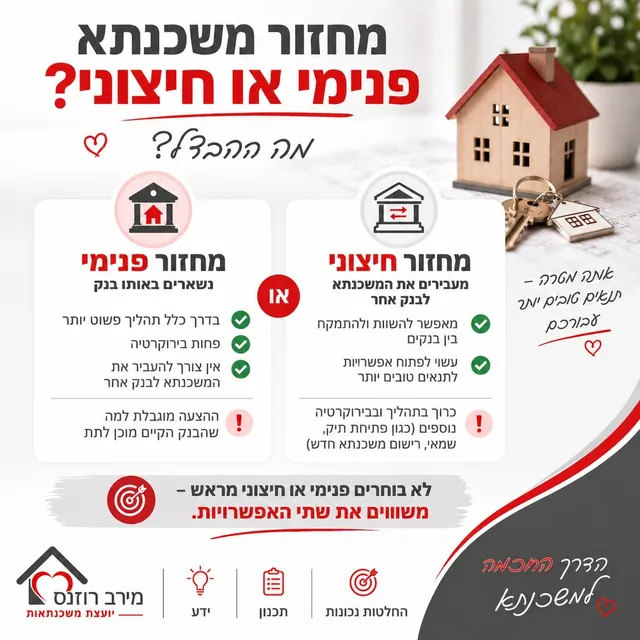
מחזור משכנתא: פנימי או חיצוני?
נשארים באותו בנק או עוברים לבנק אחר? לכל דרך יתרונות ומחירים — והתשובה הנכונה מגיעה רק אחרי השוואה.
 מירב רוזנסיועצת משכנתאות ·
מחזור משכנתא הוא החלפה של המשכנתא הקיימת — כולה או חלק ממנה — בתנאים חדשים. אפשר לעשות את זה באותו בנק שבו המשכנתא נמצאת היום (מחזור פנימי), או להעביר אותה לבנק אחר (מחזור חיצוני).
שתי הדרכים לגיטימיות, ולכל אחת יש מחיר. הטעות הנפוצה היא להחליט מראש על אחת מהן לפני שבכלל ראינו מה כל צד מציע.
מחזור פנימי — נשארים באותו בנק
- בדרך כלל תהליך פשוט יותר
- פחות בירוקרטיה
- אין צורך להעביר את המשכנתא לבנק אחר
החיסרון: ההצעה מוגבלת למה שהבנק הקיים מוכן לתת.
מחזור חיצוני — מעבירים את המשכנתא לבנק אחר
- מאפשר להשוות ולהתמקח בין בנקים
- עשוי לפתוח אפשרויות לתנאים טובים יותר
החיסרון: תהליך ובירוקרטיה נוספים — פתיחת תיק, שמאי, רישום משכנתא חדש.
מה בודקים לפני שמחליטים
- עמלות פירעון מוקדם על המסלולים הקיימים — בעיקר במסלולים בריבית קבועה.
- כמה עולה התהליך עצמו (שמאי, פתיחת תיק, רישום) ומול כמה חיסכון.
- מה המטרה: להקטין החזר חודשי, לקצר תקופה, או לשנות את התמהיל כדי להוריד סיכון.
- איך המחזור משפיע על יחס ההחזר — במיוחד אם מצטרפת הלוואה נוספת.
בדיקה קצרהכדאי לבדוק את המשכנתא שלכם?חמש שאלות, חצי דקה, ותמונה ראשונית.לכלי באתרלא בוחרים פנימי או חיצוני מראש — משווים את שתי האפשרויות.