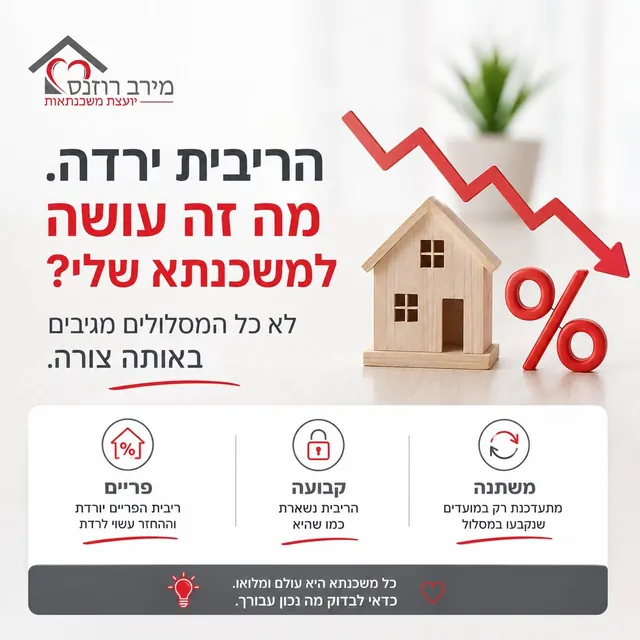
הריבית ירדה. מה זה עושה למשכנתא שלי?
לא כל המסלולים מגיבים באותה צורה. מי שהמשכנתא שלו כולה בריבית קבועה לא ירגיש כלום — ומי שיש לו פריים ירגיש כבר בחודש הבא.
 מירב רוזנסיועצת משכנתאות ·
ב־1 בספטמבר 2026 הורידה הוועדה המוניטרית את ריבית בנק ישראל ב־0.25% ל־3.25%, והפריים ירד ל־4.75%. בכותרות זה נשמע כמו חדשות טובות לכל מי שיש לו משכנתא. בפועל, ההשפעה תלויה בתמהיל.
משכנתא מורכבת בדרך כלל מכמה מסלולים, וכל אחד מהם מתנהג אחרת כשהריבית במשק זזה.
פריים — מגיב מיד
ריבית הפריים נגזרת מריבית בנק ישראל. כשבנק ישראל מוריד את הריבית, הריבית במסלול הפריים יורדת בהתאם — וההחזר החודשי במסלול הזה עשוי לרדת כבר בחודש הקרוב.
קבועה — נשארת כמו שהיא
הריבית שנקבעה בעת לקיחת המשכנתא נשארת קבועה, גם אם הריבית במשק יורדת. כאן הסיפור שונה: היציבות שבחרתם עובדת לשני הכיוונים.
משתנה — רק בנקודות השינוי
במסלול משתנה הריבית מתעדכנת רק בנקודות הזמן שנקבעו מראש (למשל כל חמש שנים), ובהתאם לעוגן שאליו היא צמודה. לכן ירידת ריבית במשק לא בהכרח מתבטאת מיד בהחזר.
ומה לגבי מחזור?
ירידת ריבית יכולה להפוך מחזור למעניין יותר — אבל היא לא מספיקה בפני עצמה כדי לקבוע שכדאי למחזר.
צריך להביא בחשבון גם את יתרת המשכנתא, התקופה שנותרה, התמהיל הקיים, הריביות בכל מסלול ועמלות הפירעון המוקדם.
כל משכנתא היא עולם ומלואו. כדאי לבדוק מה נכון עבורך.